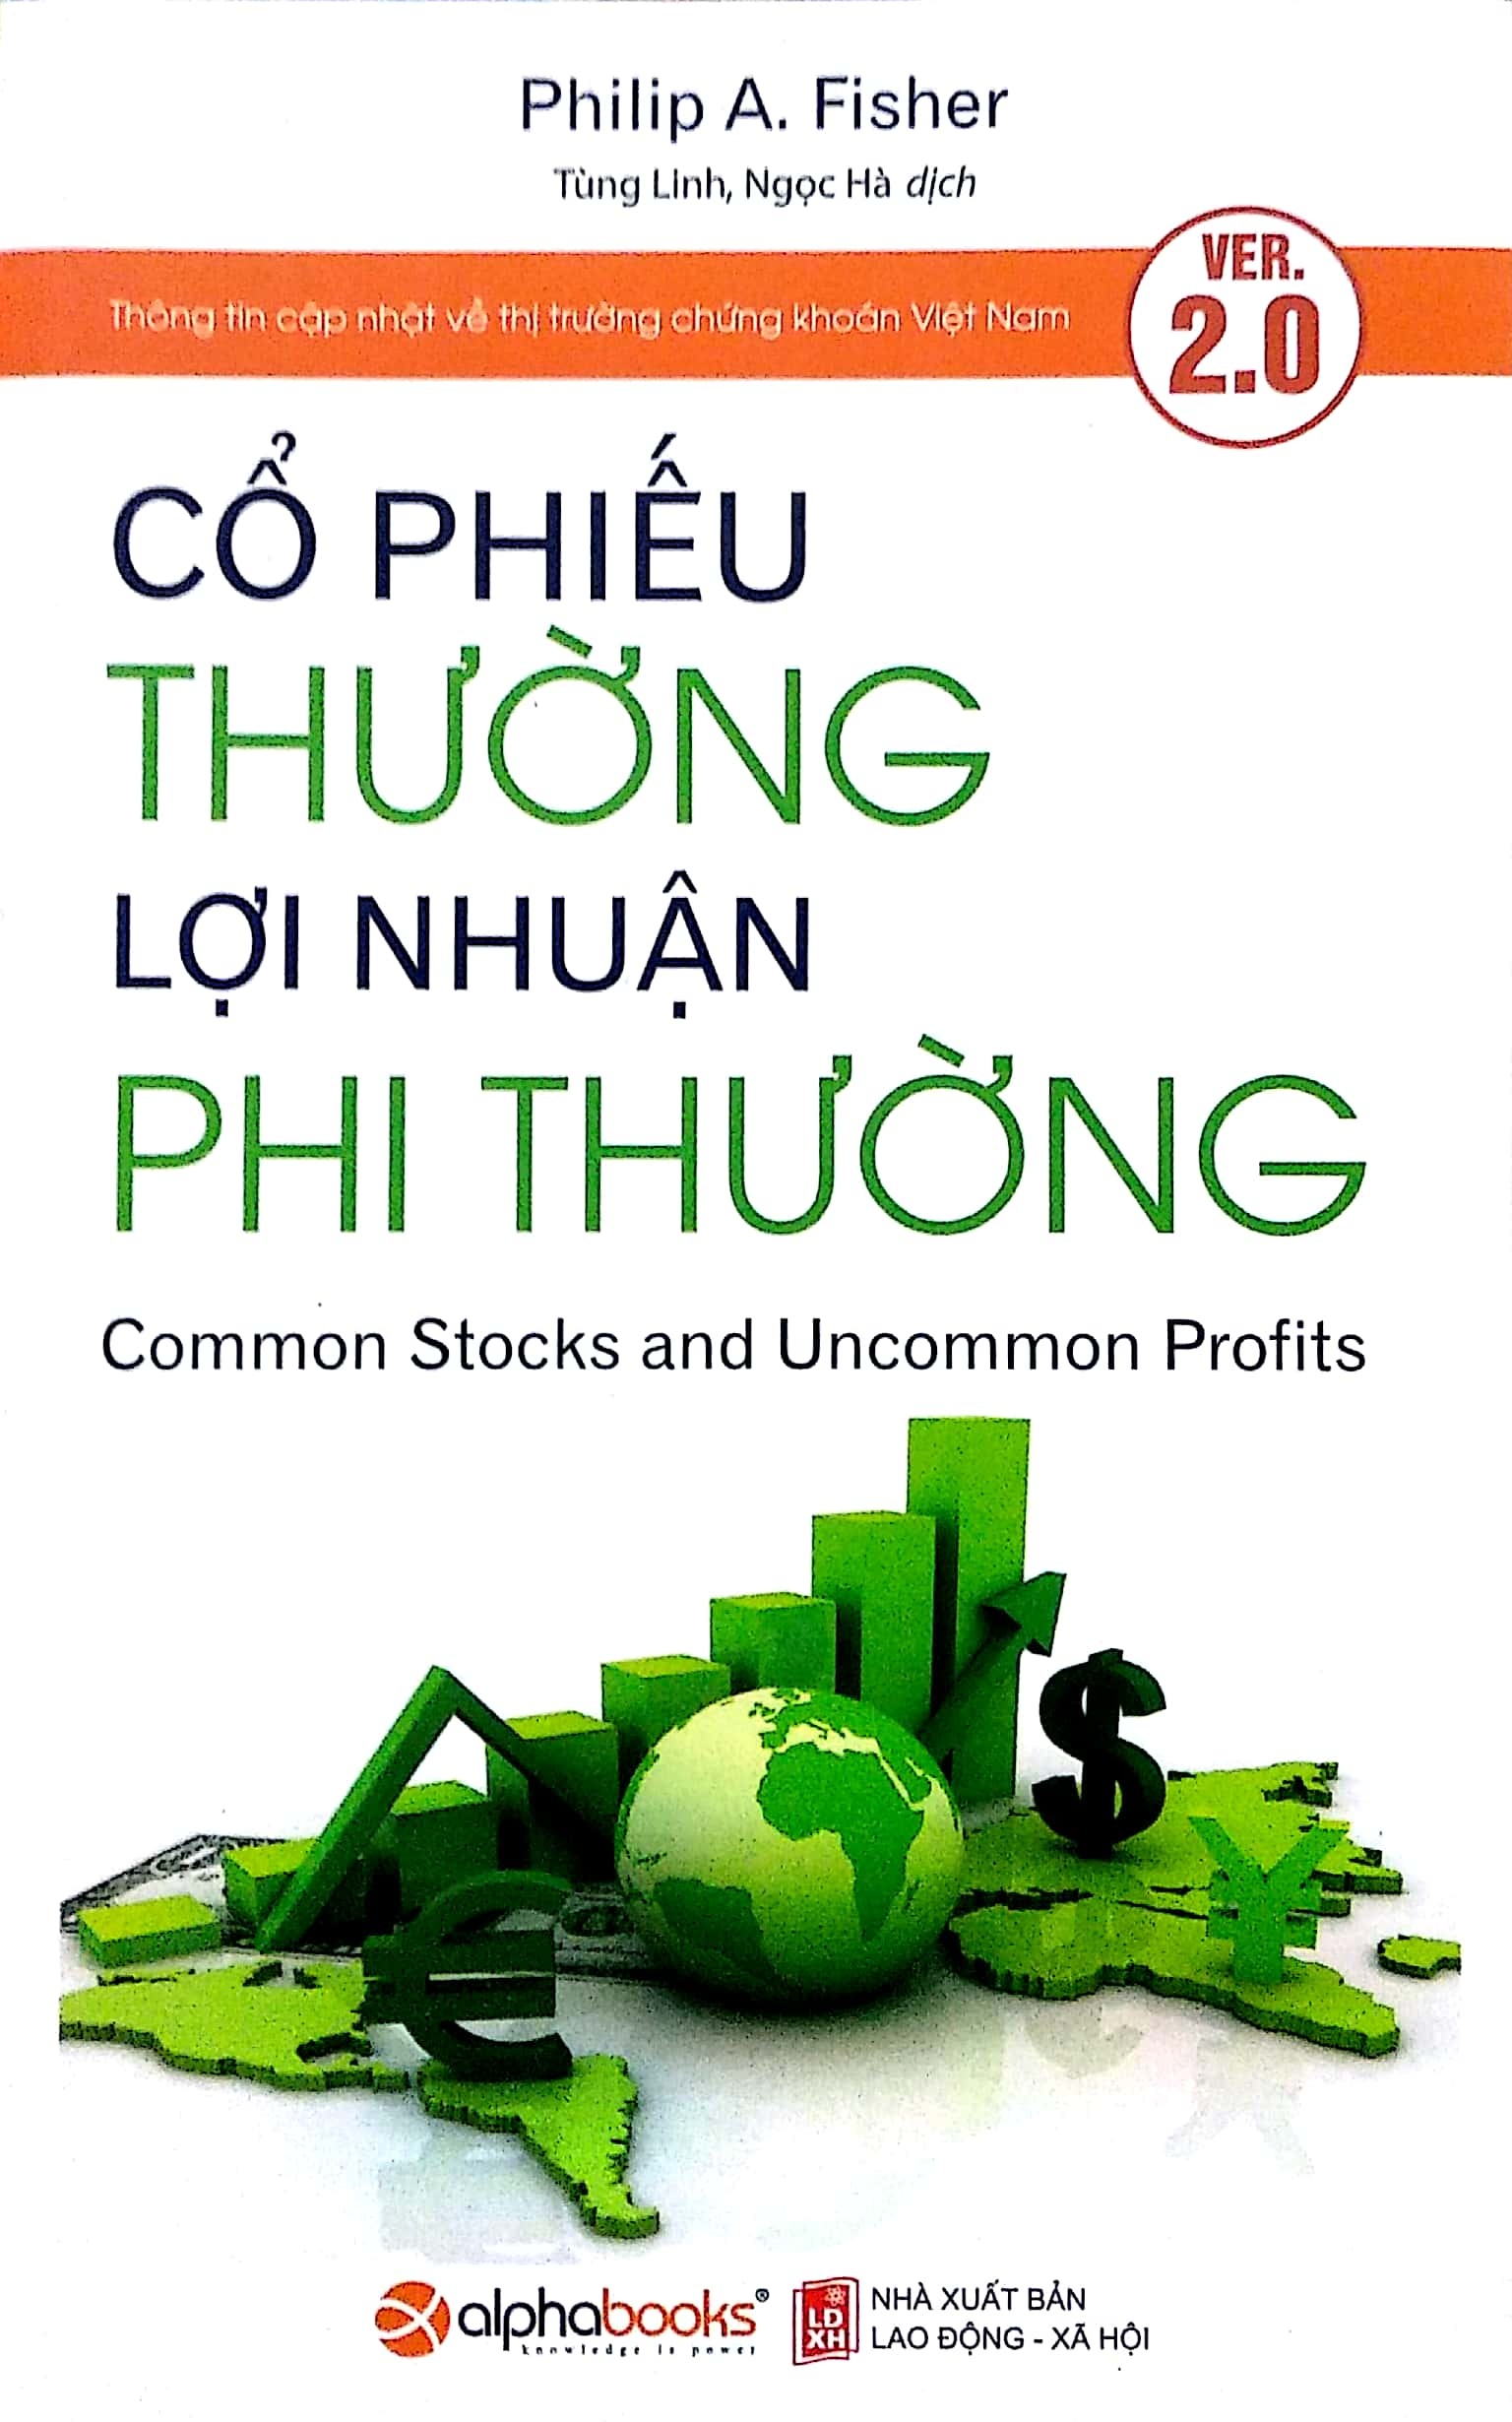
Mình đọc Cổ phiếu thường, lợi nhuận phi thường của Philip A. Fisher vào đúng giai đoạn đứng ngồi không yên: bảng điện đỏ, tin xấu đủ kiểu, và trong đầu chỉ có một câu hỏi — bán hay giữ. Cuốn sách này không trả lời câu đó. Nó làm chuyện khó chịu hơn: bắt mình quay lại từ đầu, tự đi tìm hiểu doanh nghiệp mình đang cầm, thay vì nghe ai đó nói.
Fisher viết cuốn này từ năm 1958, nhưng cách ông đặt câu hỏi vẫn còn xài được. Nếu bạn đầu tư dài hạn và muốn tự phân tích thay vì đi theo tin, đây là cuốn nên đọc — nhưng đọc chậm.
Cuốn sách này nói về gì
Phil Fisher là một trong những người đặt nền cho trường phái đầu tư tăng trưởng ở Mỹ. Ông không săn cổ phiếu rẻ. Ông săn doanh nghiệp có thể lớn lên liên tục trong nhiều năm, rồi giữ nó thật lâu, gần như không bán.
Cuốn sách gồm mấy phần rõ ràng: bộ 15 điểm để soi một doanh nghiệp, phương pháp scuttlebutt (đi hỏi khắp nơi), khi nào nên mua, khi nào nên bán, và 5 điều nhà đầu tư không nên làm.
Cách viết không hàn lâm. Fisher kể chuyện, dẫn ví dụ doanh nghiệp, rồi mổ xẻ từng chi tiết. Nhưng ông viết câu rất dài, và nhiều ví dụ gắn với nước Mỹ thập niên 1950–60, nên đọc phải kiên nhẫn.
Điểm cốt lõi lặp đi lặp lại: mua cổ phiếu là mua một phần doanh nghiệp. Nếu lợi nhuận doanh nghiệp tăng bền trong nhiều năm, giá cổ phiếu sẽ đi theo. Vậy thì đổ công sức vào việc hiểu doanh nghiệp, đừng đoán giá.
Bốn ý mình mang ra khỏi cuốn sách
1. Bộ 15 điểm — dùng như bảng kiểm tra
Fisher liệt kê 15 điểm cần có ở một cổ phiếu đáng mua. Vài điểm đáng nhớ: sản phẩm có thị trường đủ lớn để doanh thu tăng nhiều năm; ban lãnh đạo quyết tâm làm sản phẩm mới; hiệu quả đầu tư cho nghiên cứu; tổ chức bán hàng mạnh; biên lợi nhuận trên trung bình ngành; quan hệ lao động tốt; có chiều sâu ban điều hành; kiểm soát chi phí chặt. Điểm cuối cùng mới là điểm nặng nhất: sự chính trực của ban lãnh đạo.
Cái hay là nó không phải lý thuyết. Mình lấy nó làm checklist thật, in ra giấy, mỗi mã mình cầm tự chấm một lượt. Trước đây mình chọn cổ phiếu bằng cách nhìn tăng trưởng lợi nhuận ba năm rồi xem P/E. Sau khi đọc, mình đổi thứ tự: xem con người trước — họ có nói thẳng về khó khăn không, có liên tục pha loãng cổ đông không — rồi mới tới số.
2. Scuttlebutt — ra khỏi báo cáo tài chính
Fisher nổi tiếng với kiểu điều tra mà ông gọi là scuttlebutt. Thay vì chỉ ngồi đọc báo cáo thường niên, ông đi hỏi: khách hàng, nhà cung cấp, đối thủ, nhân viên, cả người đã nghỉ việc. Muốn biết một chuỗi bán lẻ làm ăn ra sao, hỏi người đứng quầy và hỏi nhà phân phối sẽ nhanh hơn đọc báo cáo quý.
Lý do rất logic: báo cáo tài chính là ảnh chụp quá khứ, còn câu chuyện ngoài hiện trường cho thấy xu hướng.
Nhưng ông cũng cảnh báo ngay: nghe đồn mà không lọc là tự sát. Ở thị trường Việt Nam, tin trong các room nhiều vô kể, mà phần lớn không kiểm chứng được. Mình áp dụng kiểu nhẹ hơn: trước khi tăng tỷ trọng một mã, mình đọc báo cáo thường niên hai, ba năm liền, tự soạn sẵn 5–7 câu hỏi, rồi đi tìm câu trả lời ở nhiều nguồn — kể cả những người không thích công ty đó.
3. Đừng mặc cả vài đồng
Trong 5 điều Fisher khuyên đừng làm, điều mình nhớ nhất là điều cuối: khi đã xác định một cổ phiếu tốt, đừng để vài đồng chênh lệch ngăn bạn mua. Mình từng đặt mua thấp hơn giá tham chiếu vài line, cổ phiếu chạy, ba tuần sau quay lại vẫn tiếc. Với người đầu tư hai đến năm năm, mấy line chênh lệch chẳng nghĩa gì so với việc có hay không có cổ phiếu tốt trong danh mục.
Mấy điều còn lại cũng đáng dán lên tường: đừng mua cổ phiếu của công ty chuyên quảng bá, đừng mua chỉ vì báo cáo thường niên đọc nghe hay, đừng nghĩ công ty tốt thì đã phản ánh hết vào giá.
4. Khi nào bán — gần như không bao giờ
Fisher cực kỳ ngần ngại chuyện bán. Ông cho rằng chỉ có ba lý do chính đáng: thứ nhất, mình đã sai trong phân tích ban đầu; thứ hai, doanh nghiệp không còn thoả các tiêu chuẩn mình đặt ra; thứ ba, có cơ hội hấp dẫn hơn hẳn — nhưng đổi liên tục thì lại phá nát danh mục.
Với người cầm cổ tức hai đến năm năm, chương này đọc kỹ sẽ thấy nhẹ người: nếu doanh nghiệp vẫn tốt, bán chỉ vì thị trường giảm là tự bắn vào chân.
Điểm mình thích
- Đặt con người lên trước số liệu. Cả cuốn sách xoay quanh chuyện ban lãnh đạo có chính trực, có dám nhận sai, có nói thẳng với cổ đông hay không. Đây là thứ báo cáo tài chính không bao giờ cho bạn.
- Có thể dùng ngay. Bộ 15 điểm là checklist thật, chấm được cho từng mã, không cần chờ hiểu hết lý thuyết.
- Tư duy dài hạn, không hô hào. Fisher không hứa làm giàu nhanh. Ông chỉ nói: tìm doanh nghiệp tốt, hiểu nó, giữ nó. Đọc xong thấy bình tĩnh hơn hẳn đọc mấy bài hô hào trên mạng.
Điểm mình chưa thích
- Bối cảnh Mỹ, ví dụ cũ. Rất nhiều tên công ty Mỹ thập niên 1950–60 mình không biết, đọc phải tự tra mới hình dung được. Sách không có phần bối cảnh thị trường mới nổi, càng không có gì về Việt Nam.
- Bản dịch còn nặng. Nhiều đoạn dịch sát nghĩa đến mức câu tiếng Việt vừa dài vừa gãy, đọc phải quay lại hai lần.
- Thiếu định giá. Cả cuốn chỉ nói về chất lượng doanh nghiệp, gần như không nói mua công ty tốt ở giá nào. Người mới rất dễ hiểu sai thành “cứ công ty tốt là mua, giá nào cũng được” — trong khi mua đắt thì lỗ vẫn hoàn lỗ.
- Không có phần quản trị rủi ro. Không chương nào nói về phân bổ vốn, cắt lỗ, hay quản lý cảm xúc. Cuốn này là phần “chọn gì”, không phải phần “giữ bao nhiêu”.
Cuốn này dành cho ai
- Người đầu tư dài hạn 2–5 năm, muốn tự phân tích doanh nghiệp thay vì đi theo tin.
- Người đã biết Graham hoặc Dalio, muốn thêm góc nhìn tăng trưởng.
- Ai thích checklist, quy trình, làm việc có hệ thống.
Không dành cho ai:
- Người muốn tín hiệu mua bán theo phiên.
- Người cần công thức định giá cụ thể để bấm máy tính.
- Người đang tìm sách dạy phân tích kỹ thuật.
So sánh với vài cuốn cùng chủ đề
Đặt cạnh Nhà đầu tư thông minh của Benjamin Graham, hai cuốn bổ cho nhau chứ không thay nhau. Graham dạy biên an toàn — mua rẻ, mua dưới giá trị. Fisher dạy chất lượng — mua doanh nghiệp tốt, giữ lâu. Đọc Graham mà thiếu Fisher thì dễ kẹt trong đống cổ phiếu rẻ mà mãi không lớn.
Làm giàu từ chứng khoán gần gũi hơn, thực dụng hơn, nói nhiều về thị trường Việt Nam — nhưng phần phân tích doanh nghiệp nông hơn hẳn. Cuốn đó dạy nhập môn, Fisher dạy nội công.
Nếu thích góc nhìn hành vi, Tâm lý học về tiền của Morgan Housel giải thích vì sao ta hay làm ngược; còn Fisher cho phương pháp làm đúng. Một cuốn chữa cái đầu, một cuốn chữa cách làm.
Cuối cùng, Nguyên tắc của Ray Dalio là hệ thống hoá quyết định thành quy trình, còn Fisher là đào sâu từng doanh nghiệp một. Dalio phù hợp khi bạn quản nhiều thứ cùng lúc; Fisher phù hợp khi bạn muốn hiểu thật kỹ vài doanh nghiệp.
Câu hỏi thường gặp
Cổ phiếu thường, lợi nhuận phi thường có đáng đọc không?
Đáng, nếu bạn đầu tư dài hạn và muốn tự phân tích doanh nghiệp. Bộ 15 điểm và tư duy “mua doanh nghiệp chứ không mua mã” vẫn dùng tốt sau hơn 60 năm. Nhưng đừng mong nó cho bạn công thức định giá — cuốn sách không làm việc đó.
Người mới bắt đầu đọc có hiểu không?
Hiểu được phần lớn, với hai điều kiện: chịu tra cứu tên công ty nước ngoài và đọc chậm. Sách không khó về khái niệm, chỉ khó vì câu dài và ví dụ cũ. Nếu mới hoàn toàn, nên đọc kèm một cuốn nhập môn về chứng khoán Việt Nam.
Đọc cuốn này mất bao lâu?
Mình đọc khoảng một tuần, mỗi ngày một chương, vì phải dừng lại ghi chú cho bộ 15 điểm. Đọc lướt thì hai, ba buổi là hết, nhưng sẽ mất phần giá trị nhất là chuyển nó thành checklist cho danh mục của mình.
Có bản tiếng Việt chưa?
Có. Bản tiếng Việt đã phát hành và bán phổ biến ở các nhà sách lớn trong nước. Bạn tìm ở Fahasa, Tiki hay các nhà sách online đều có.
Kết luận
Cổ phiếu thường, lợi nhuận phi thường không phải cuốn đọc một lần rồi cất. Nó là một bảng kiểm tra và một cách nghĩ: hiểu doanh nghiệp trước khi mua, và đừng bán chỉ vì giá giảm. Điểm yếu của nó là bối cảnh cũ, thiếu phần định giá và thiếu quản trị rủi ro — nên đọc xong phải ghép với một cuốn khác để cân bằng.
Mình cho 4/5. Trừ một điểm vì ví dụ và bản dịch còn nặng, cộng lại vì đây là một trong số ít cuốn dạy mình cách đặt câu hỏi đúng về một doanh nghiệp.
Bài review sách liên quan