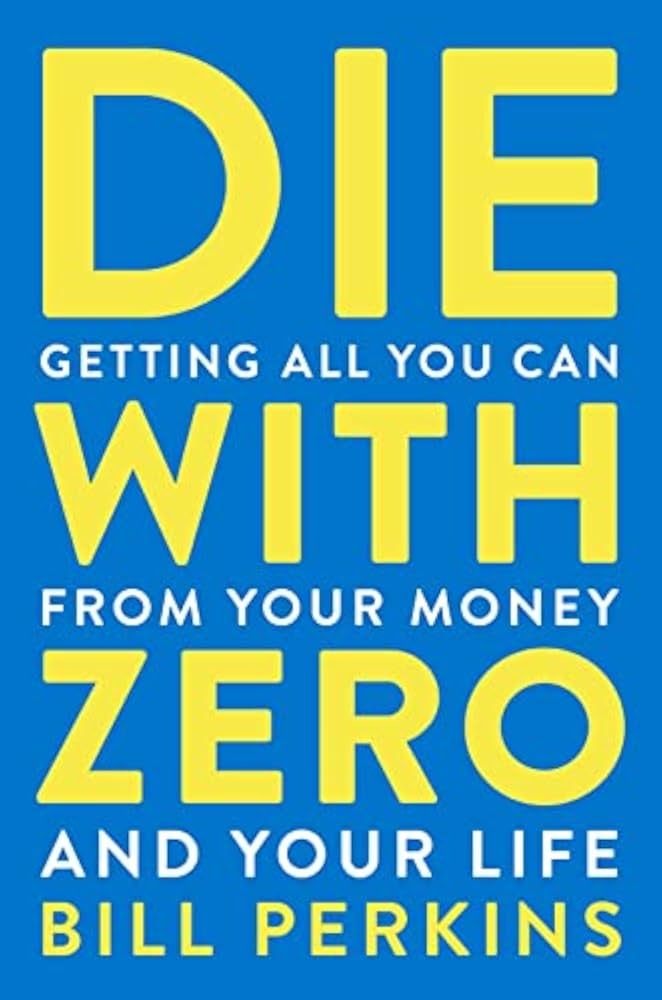
Hồi tháng 9, mình ngồi coi lại sổ tiết kiệm và thấy một chuyện hơi buồn cười: mình đang để dành rất siêng cho một phiên bản 60 tuổi của chính mình, trong khi phiên bản hiện tại đang cần một chuyến đi, một khoá học, một buổi tối không phải nghĩ về tiền. Die With Zero của Bill Perkins đập thẳng vào chỗ đó. Sách không dạy làm giàu, mà dạy tiêu: làm sao đổi số tiền mình cực khổ kiếm được thành trải nghiệm, đúng thời điểm, trước khi cơ thể và thời gian không còn cho phép. Bạn nào tiết kiệm đều đặn mà vẫn thấy đời hơi nhạt thì nên đọc.
Cuốn sách này nói về gì
Perkins là dân giao dịch năng lượng, kiếm được rất nhiều tiền, rồi nhận ra một nghịch lý: người giàu nhất trong nghĩa trang thường là người chưa bao giờ tiêu hết tiền của mình. Ông gọi tình trạng đó là over-saving and under-living — tiết kiệm quá tay, sống quá ít.
Luận điểm gốc gọn trong một câu: mục tiêu không phải net worth (giá trị tài sản) mà là net fulfillment (tổng mức thoả mãn của cuộc đời). Tiền chỉ là nhiên liệu. Một đồng không tiêu là một đồng chưa làm được việc gì.
Từ đó ông dựng cả khung lập luận: chia đời thành từng giai đoạn theo sức khoẻ, tính “cổ tức ký ức” của trải nghiệm, và bàn chuyện cho con thừa kế sớm thay vì để di chúc. Sách mỏng, viết kiểu kể chuyện, không có công thức đầu tư nào.
 Ảnh: Chiếc vali mở với vỏ sò, vé tàu và ảnh cũ thay vì tiền — hình ảnh cho ý chính của sách: thứ mình thật sự mua bằng tiền là trải nghiệm, không phải con số trong tài khoản — ảnh minh hoạ do AI tạo (Grok Imagine)
Ba ý làm mình suy nghĩ lại về tiền
Trải nghiệm là tài sản có lãi kép
Perkins nói thẳng: một chuyến đi ở tuổi 25 sinh lãi suốt 40 năm sau, dưới dạng ký ức. Ông gọi đó là memory dividend — cổ tức ký ức.
Mình nghiệm ra điều này khi lục lại ảnh cũ. Chuyến phượt Đà Lạt hồi sinh viên tốn chưa tới hai triệu, tới giờ mỗi lần nhắc lại vẫn thấy vui. Một món đồ giá tương đương mua cùng thời điểm thì mình không còn nhớ nó nằm đâu.
Cùng một số tiền, trải nghiệm trả cổ tức mỗi năm, còn đồ vật thì khấu hao từ ngày đầu.
Sức khoẻ không chờ mình
Sách chia đời thành các giai đoạn, và luận điểm đau nhất nằm ở đây: có những thứ chỉ làm được khi cơ thể còn sung. Chạy marathon, lặn biển, ngủ lều trên núi — tuổi 60 vẫn làm được, nhưng không còn dễ như tuổi 30.
Perkins gọi đó là time buckets: tiền để dành hôm nay chỉ đổi được thành trải nghiệm ở tương lai, mà cái tương lai đó có thể không dùng được nữa. Đọc xong đoạn này, mình đổi một khoản tiết kiệm nhỏ sang chuyện học bơi và một chuyến trekking ngắn.
 Ảnh: Ba chiếc ghế bên cửa sổ qua các mùa, cạnh xe đạp và gậy chống — ẩn dụ cho các giai đoạn đời người, khi sức khoẻ đổi khác thì loại trải nghiệm mình làm được cũng đổi theo — ảnh minh hoạ do AI tạo (Grok Imagine)
Cho tiền khi con còn cần
Đây là ý mình thấy hay nhất. Đa số người để di chúc, con nhận tiền lúc 50-60 tuổi, khi mọi thứ đã an bài. Perkins đề nghị ngược lại: cho sớm, khoảng 25-35, lúc con cần vốn để mua nhà, khởi nghiệp, học thêm — thời điểm một khoản tiền vừa phải tạo ra thay đổi lớn nhất.
Ông cũng bàn chuyện cho đi khi mình còn sống khoẻ, thay vì cho bằng di chúc. Mình chưa có con, nhưng nghĩ tới ba mẹ: nếu ông bà đưa tiền sớm hơn vài năm, chắc mình đã bớt được mấy năm loay hoay.
 Ảnh: Người lớn tuổi trao chiếc hộp gỗ cho cô gái trẻ trong vườn — minh hoạ cho ý cho con tiền lúc con còn cần, thay vì giữ lại tới lúc mình không còn — ảnh minh hoạ do AI tạo (Grok Imagine)
Điểm mình thích
- Viết như nói chuyện, không bảng biểu, không cần bằng cấp tài chính để hiểu.
- Dám nói ngược đám đông: cả xã hội dạy tiết kiệm, cuốn này dạy tiêu đúng lúc và có tính toán.
- Phần thừa kế làm mình nghĩ lại cách nhìn chuyện “để lại gì cho đời sau”.
Điểm mình chưa thích
- Bối cảnh Mỹ quá rõ. An sinh xã hội, bảo hiểm y tế, quỹ hưu 401(k) — ở Việt Nam gần như không có lưới an toàn đó, nên “tiêu hết” nghe rất rợn. Đọc phải tự trừ hao.
- Survivorship bias. Perkins là trader đã thành công, ví dụ trong sách toàn triệu phú. Người thu nhập 15-20 triệu/tháng không thể áp y nguyên được.
- Bỏ qua rủi ro y tế đột ngột và trách nhiệm với cha mẹ già. Văn hoá Á Đông coi chuyện phụng dưỡng là đương nhiên; sách không có chỗ nào bàn tới.
- Thiếu công cụ tính “đủ”. Ông nói mỗi người phải tìm ra con số của riêng mình nhưng không đưa cách tính cụ thể.
- Vài chương giữa lặp lại cùng một luận điểm với ví dụ khác, đọc lướt được.
Cuốn này dành cho ai
Dành cho:
- Người tiết kiệm đều mà vẫn thấy đời nhạt.
- Người 25-40 tuổi, đang cân giữa để dành và sống.
- Cha mẹ đang tính chuyện để lại tài sản cho con.
Không dành cho:
- Người chưa có quỹ dự phòng 6 tháng — đọc dễ thành cái cớ để tiêu.
- Người cần kiến thức đầu tư cơ bản: sách này không dạy đầu tư.
So sánh với vài cuốn cùng chủ đề
Với Tâm lý học về tiền, Morgan Housel nói về hành vi với tiền, còn Perkins nói về thời điểm chi. Hai cuốn không thay nhau được, đọc cạnh nhau thì đủ hai mảnh ghép.
Với Outlive — Sống trường thọ, Peter Attia tập trung kéo dài số năm khoẻ mạnh. Đây là cặp bổ trợ rõ nhất: Attia cho bạn thêm năm khoẻ, Perkins chỉ cách dùng mấy năm đó.
Với Nhà đầu tư thông minh, Graham dạy giữ tiền và tránh mất vốn. Nếu bạn mới bắt đầu, đọc Graham trước để có nền, rồi quay lại cuốn này để biết giữ tiền xong thì làm gì.
Còn Bốn ngàn tuần cùng tinh thần “đời ngắn”, nhưng nặng triết lý và ít số liệu; Die With Zero thực dụng hơn, dễ hành động hơn.
Câu hỏi thường gặp
Die With Zero có đáng đọc không?
Đáng, nếu bạn đang lệch về phía tiết kiệm quá mức. Sách mỏng, đọc nhanh, và quan trọng nhất là nó đặt lại câu hỏi “mình để dành để làm gì”. Còn nếu bạn đang thiếu tiền thì chưa phải lúc.
Sách có khuyên tiêu hết tiền không?
Không theo nghĩa liều lĩnh. Perkins khuyên tính toán để cuối đời gần như tiêu hết, nhưng vẫn có khoản đệm và vẫn ưu tiên trải nghiệm thay vì mua đồ. Ông phản đối tiết kiệm vô hạn, không phản đối tiết kiệm.
Người mới quản lý tài chính đọc có hợp không?
Hợp để đổi góc nhìn, không hợp để học kỹ thuật. Sách không dạy phân bổ tài sản, không nói về quỹ chỉ số. Bạn cần một cuốn nền về đầu tư trước, rồi đọc cuốn này sau.
Đọc cuốn này mất bao lâu?
Khoảng 4-5 giờ, tầm hai buổi tối. Chương về thừa kế và chương về các giai đoạn sức khoẻ là hai chương đáng đọc kỹ nhất, phần còn lại lướt nhanh vẫn nắm được.
Kết luận
Die With Zero không phải sách dạy kiếm tiền, và cũng không phải lời cổ vũ tiêu xài. Nó là lời nhắc: tiền chỉ có giá trị khi được đổi thành thứ mình thật sự sống cùng. Đọc xong, mình không xoá sổ tiết kiệm, nhưng mình đổi vài khoản nhỏ sang trải nghiệm — và thấy nhẹ hơn.
Mình cho 4/5. Trừ một điểm vì bối cảnh Mỹ khá xa thực tế Việt Nam, và vì phần sau hơi lặp. Nhưng ý tưởng cốt lõi thì rất đáng mang theo.
Nếu bạn muốn đọc thêm về cách cân bằng thời gian và tiền bạc, Bốn ngàn tuần là cuốn nên cầm kèm.
Bài review sách liên quan